
車のリースバックのデメリットとは?知らずに契約すると後悔する注意点を徹底解説
「車のリースバック、デメリットはないの?」——良いことばかりが目につくと、かえって不安になりませんか?
結論からお伝えすると、車のリースバックにはいくつかの注意点があります。ただし、内容を正確に理解したうえで利用すれば、事前に対策できるものがほとんどです。この記事では、デメリットを隠さずに一つひとつ解説していきます。
- 契約前にデメリットを正確に知っておきたい
- 自分名義の車で現金を準備したい
- 車担保融資など他の手段と比較したい
- 後悔しない契約をしたい
デメリットを理解したうえで、自分に合うかどうかを判断できたら——まずは無料査定で、具体的な条件を確認してみましょう。良い面だけを鵜呑みにせず、注意点まで含めて比較検討することが、後悔しない資金調達につながります。この記事を読み終えるころには、契約前に確認すべきポイントがすべて整理されているはずです。
- デメリットを事前に把握したうえで判断したい方
- 自分名義の車で現金を調達したい方
- 車担保融資や他の手段と比較して選びたい方
- 後悔のない契約をしたい方
- 安全な業者かどうかを見極めたい方
車のリースバックにデメリットはある?契約前に知るべき重要ポイント🔍
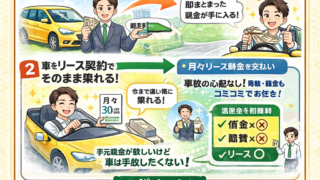
車のリースバックは、車を売却しながらリース契約でそのまま乗り続けられるという仕組みです。「良いことづくめに聞こえるけど、本当にデメリットはないの?」と感じる方は少なくありません。率直に言えば、デメリットはあります。急いで契約する前に、まずは冷静にその中身を確認しておくことが大切です。
ただし、多くの場合「デメリットを知らないまま契約した」ことで問題が生じています。逆に言えば、デメリットを正確に把握した状態で契約すれば、後悔のリスクを下げられます。
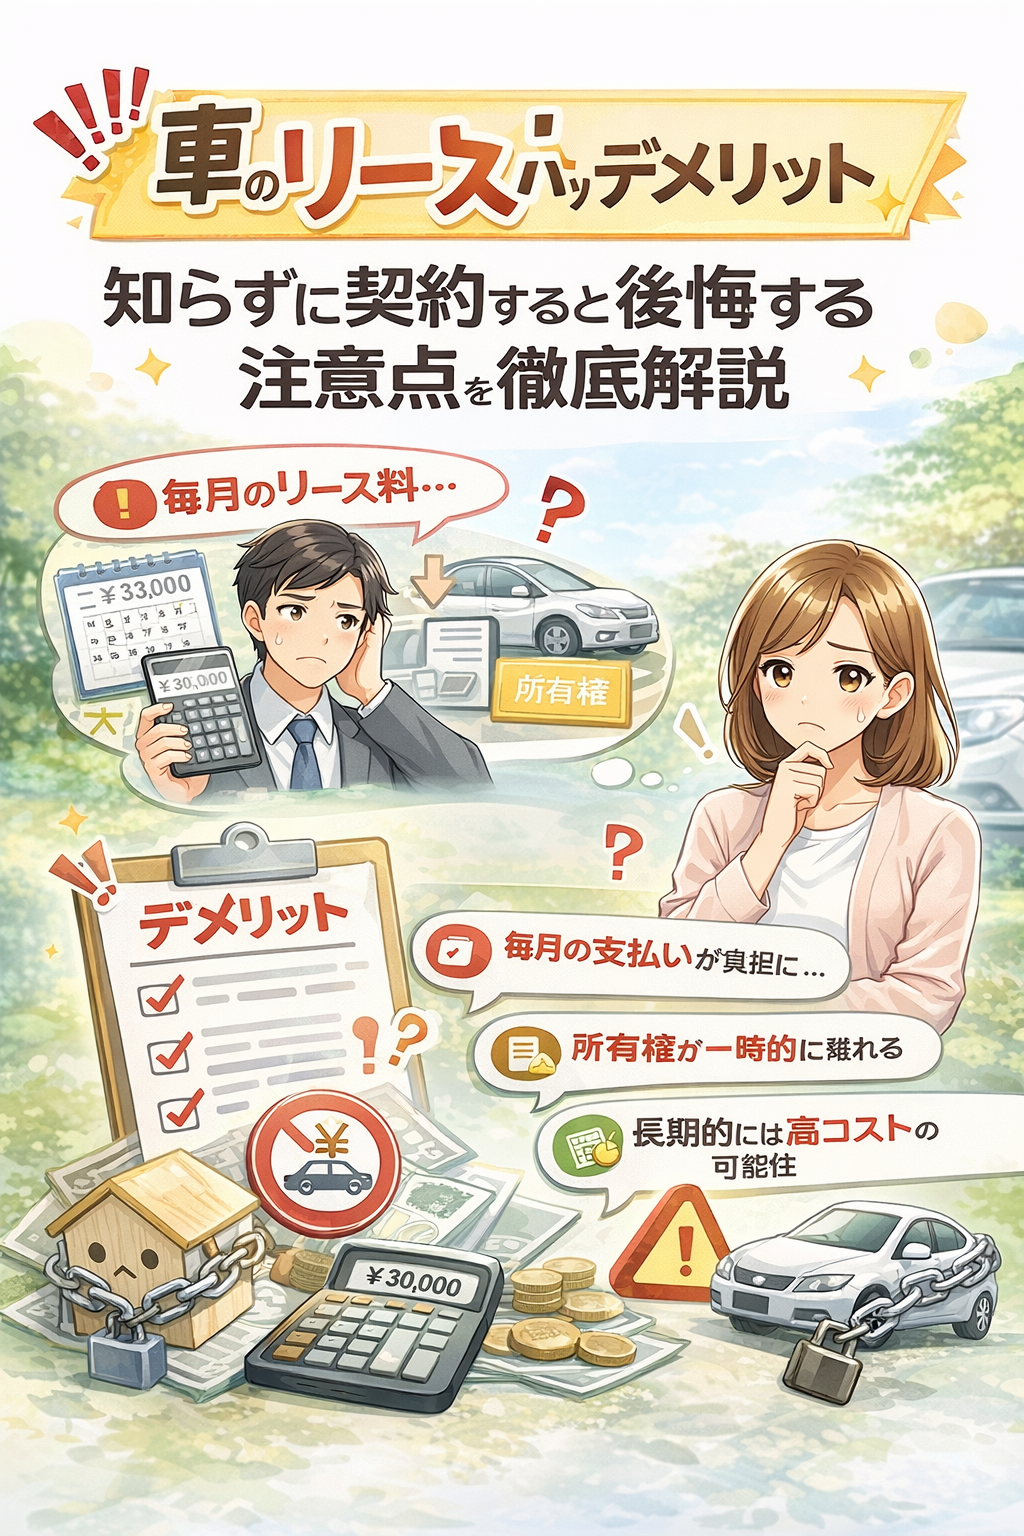
- ① 毎月のリース料が発生する
- ② 車の所有権が一時的に移る
- ③ 長期的に見るとコストが高くなる可能性
- ④ 契約内容によっては制限がある
- ⑤ 車の状態によっては利用できない場合もある
車のリースバックを検討する方には、急な出費で現金が必要になった、銀行やカードローンの審査に不安がある、車を手放すと生活に支障が出る、といった状況が多く見られます。できれば借金を増やさずに資金を準備したいという声も少なくありません。こうした背景を持つ方ほど、デメリットを事前に知っておくことの重要性が高いといえます。
車のリースバックにはデメリットが存在しますが、正確に把握したうえで契約すれば、多くは事前の対策で軽減できます。
この記事では、デメリットを一つひとつ丁寧に解説しながら、「それでも利用すべき人」と「向いていない人」の特徴まで整理していきます。デメリットだけを並べて不安を煽るのではなく、それぞれに対する現実的な対処法もあわせて紹介します。
リースバックの仕組みを簡単に解説|なぜ現金化できるのか💡
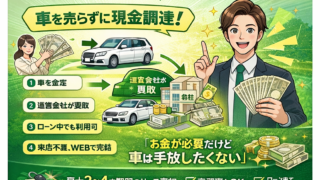
デメリットを正確に理解するためには、まずリースバックの仕組みを把握しておく必要があります。「なんとなくわかるけど、説明できるほどではない」という方も多いのではないでしょうか。仕組みを理解しておくことで、後の見出しで説明するデメリットの背景も自然に理解できるようになります。
この3ステップを見てわかる通り、リースバックは単なる「売却」でも単なる「レンタル」でもなく、両者を組み合わせた独自の仕組みです。仕組みを順番で理解しておくと、この後解説するデメリットの意味も掴みやすくなります。
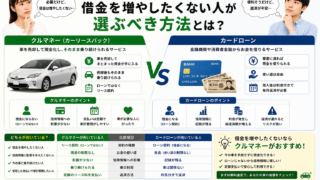
リースバックは「車を担保にした融資」とは異なる仕組みです。車を「売る」ことを起点にするため、ローンや融資のように「借りたお金を返す」という概念がなく、契約形式も異なります。クルマネーを運営するX STAR株式会社が提供するカーリースバックも、この仕組みに基づいています。担保という形で所有権を留保する融資とは異なり、売買契約が先に成立する点が構造上の大きな違いです。
リースバックは「売却」と「リース契約」という2つの契約を組み合わせた仕組みであり、融資とは法的な性質が異なります。
この仕組みを理解したうえで、次から具体的なデメリットを見ていきましょう。仕組みを知らないまま「なんとなく現金化できるサービス」として利用してしまうと、後述する所有権やコストの話が腑に落ちにくくなります。まずは全体の流れを頭に入れておくことが、デメリットを正しく理解する近道です。
デメリット① 毎月のリース料が発生する💸
車のリースバック最大のデメリットとして、多くの方が挙げるのが「毎月のリース料の発生」です。車を売って現金を得る一方で、毎月の支出が新たに生まれる点は、家計への影響として無視できません。リース料の金額は、売却金額・リース期間・車の状態・契約条件といった複数の要素によって変わるため、一律の目安を示すことは難しいのが実情です。
| 要素 | リース料への影響 |
|---|---|
| 査定額(売却金額) | 売却金額が高いほどリース料も高くなる傾向がある |
| リース期間 | 期間が長いほど月々のリース料は低くなる傾向がある |
| 車の状態・年式 | 残存価値によってリース料の算出が変わる |
| 契約条件 | 走行距離制限の有無等によって異なる場合がある |
「受け取る売却金額」と「毎月リース料×契約月数+買い戻し費用」を比較し、差額が自分にとって許容できる範囲かを、必ず数字で確認してから契約してください。査定額だけを見て判断するのが、注意したいパターンです。電卓やスプレッドシートで簡単に試算できる内容なので、契約前に一度自分の手で計算してみることをおすすめします。
毎月のリース料は、売却金額とセットで総額を試算しないと本当のコスト感がつかめません。契約前に必ず数字で確認しましょう。
「売却金額は手元に入るのに、毎月お金を払い続けるの?」と感じるのは自然な疑問です。これがリースバックのコスト構造として、最初に理解しておきたいポイントです。売却金額という「入るお金」と、リース料という「出ていくお金」の両方を把握して初めて、実質的な負担が見えてきます。
デメリット② 車の所有権が一時的に移る📄
車のリースバックでは、売却した時点で車の所有権が一時的にリースバック会社へ移転します。リース期間中は法的には自分の車ではない状態になるという点を、認識しておく必要があります。「乗り続けられるなら問題ないのでは」と思う方も多いのですが、所有権が移ることで生じる周辺の影響もあわせて確認しておきましょう。
- 車検証の所有者欄が会社名義になる
- リース期間中は自分の判断での売却・廃車が原則できない
- 事故・故障時の手続きで確認が必要になるケースがある
- 任意保険の契約者・被保険者の設定について確認が必要になる場合がある
「家族と車を共有している」「近く住宅ローンを組む予定がある」という方は、契約前に担当者へ状況を伝えて確認することが重要です。疑問は署名前に解消しておきましょう。実際に使用する頻度や名義に関する希望を具体的に伝えることで、契約内容の説明もより的確なものになります。
所有権が一時的に移ること自体は避けられませんが、生じうる影響の多くは事前確認によって対処できます。
「乗り続けられるなら問題ないのでは」と思う方も多いですが、所有権が移ることによる周辺の影響も、あわせて理解しておきましょう。特に家族と車を共有している場合や、近い将来に大きなローンを組む予定がある場合は、想定外の影響を避けるためにも早めの確認が欠かせません。
デメリット③ 長期的に見るとコストが高くなる可能性📈
車のリースバックを総コストの観点から見たとき、長期間の契約になるほど支払い総額が膨らむ可能性があります。「まとまった現金が手に入った」という実感があっても、数年後に振り返ると想定より負担が大きかったと感じるケースもあります。「リースバックは得なのか損なのか」という問いに、単純には答えられません。何と比較するかによって、見え方が大きく変わるからです。
| 比較の視点 | 車のリースバック | カードローン | 車を完全売却 |
|---|---|---|---|
| 即時調達できる現金 | 車の査定額 | 審査通過額 | 車の売却額 |
| 月々の負担 | リース料が発生 | 返済額+利息 | なし |
| 車の継続使用 | できる | できる(車は手元) | できない |
| 信用情報への影響 | 公式サイトに明記なし(要問合せ) | あり(借入記録) | なし |
「リースバックが高い・安い」ではなく、自分の状況と条件において、どの選択が最も現実的かを冷静に比較することが重要です。「車を手放せない」という前提があるなら、リースバックのコストは合理的な対価とも言えます。カードローンの金利や、車を完全に手放した場合の生活への影響まで含めて、総合的に判断することが大切です。
「得か損か」は何と比較するかによって変わります。総コストは必ず具体的な数字で試算しましょう。
目先の現金だけでなく、契約期間を通じた総支払額まで含めて検討することが、後悔しないための基本です。数年単位の契約になることも多いため、短期的な現金の魅力だけで判断せず、長期的な視点でのシミュレーションを習慣にしておくとよいでしょう。
デメリット④ 契約内容によっては制限がある📋
車のリースバック契約には、利用条件や制約が含まれることがあります。「乗り続けられるなら何でも自由では」と思っていると、契約後に想定外の制限に気づく可能性があります。制限の有無や内容は契約によって異なるため、一般論だけで判断せず、自分の契約書に何が書かれているかを確認することが重要です。
- 走行距離の制限(一般的なカーリースでは設定される場合がありますが、クルマネーの具体的な条件は契約前に確認してください)
- 大幅な改造・カスタムが制限されるケースがある(所有権が一時的に会社側にあるため)
- 中途解約は可能だが、残りのリース代金を全額支払う必要がある
- 転居が契約条件に影響するケースがまれにある
- 車検の手続きと費用は利用者負担と公式FAQで案内されている。名義変更後は保険会社への申告が必要
特に走行距離制限は、毎日長距離を走る方や仕事で車を多用する方にとって重要な確認事項です。申し込み前に「走行距離制限の有無」を必ず確認してください。中途解約については、残りのリース代金を全額支払うことで可能になると案内されています。公式FAQでは、リース期間中の車検手続きと費用は利用者負担、所有者の変更後は保険会社への申告が必要と案内されています。転居の予定がある方や、車の使い方を将来変える可能性がある方も、あらかじめ担当者に相談しておくと安心です。
契約内容の制限は、事前の確認で把握しておくことで、契約後の想定外を防げます。
「契約書の細かいところまで読まなかった」という後悔は、事前の確認で防げます。気になる点は、契約前にすべて質問しておきましょう。制限事項は契約書の中でも見落とされやすい部分のため、担当者に口頭で確認するだけでなく、書面でも該当箇所を指差し確認するくらいの慎重さがあってもよいでしょう。
デメリット⑤ 車の状態によっては利用できない場合もある🚗
「自分名義の車があれば誰でも利用できる」と思われがちですが、車の状態や条件によっては利用できないケースもあります。事前にどのようなケースが対象外になりやすいかを知っておくことで、無駄な手続きを避けられます。
| ケース | 内容 |
|---|---|
| 車の市場価値がほぼゼロ | 年式が古すぎる・走行距離が極端に多い等で、査定額がつかない場合 |
| 車に重大な損傷がある | 事故歴・修復歴が多数あり、残存価値が著しく低い場合 |
| ローン残債がある | ローンやリースの残債がある車は申し込み自体ができません |
| 名義の問題 | 申込者本人が所有者になっていない車は申し込み自体ができません |
| 車検が切れている | 車検の有効期限が切れている場合、査定や契約に影響する可能性があります |
これらのケースに複数当てはまる場合でも、実際にどこまで影響するかは車両ごとの個別事情によって変わります。自己判断で結論を出す前に、無料査定の担当者に率直に状況を伝えてみることをおすすめします。
「うちの車は古いから無理だろう」と最初から決めつけてしまうのは早計かもしれません。ただし、ローン残債がある車や、申込者本人が所有者でない車は対象外です。この条件に当てはまらないか、まずは車検証で確認しておきましょう。年式や走行距離だけを見て諦めるのではなく、実際の査定を通じて評価を確認することが確実な判断につながります。
車の状態や条件によっては利用できない場合がありますが、対象外の条件を確認したうえで、無料査定で可能性を確かめる価値はあります。
「自分の車が対象になるかどうか」を確認するだけでも、十分な判断材料が得られます。年式や走行距離だけで自己判断してしまう前に、実際の査定を通じて客観的な評価を確認することが、遠回りのようで一番確実な方法です。
デメリットを理解した上で利用すべき人の特徴✅
デメリットを5つ挙げてきましたが、「だからリースバックはやめた方がいい」ということにはなりません。デメリットを正確に把握したうえで、それでも利用する価値がある状況にある方は確実に存在します。銀行融資やカードローンと違い、車という資産を活用する仕組みだからこそ生まれるメリットも見逃せません。
- 自分名義の車を持ち、売却よりも乗り続けることを優先したい
- 急いでまとまった現金が必要で、時間のかかる審査を待てない
- 複数の資金調達方法を比較したうえで最適な選択をしたい
- 借金という形での資金調達に心理的な抵抗がある
- 車がなくなると通勤・仕事・子どもの送迎に直接影響が出る
- 毎月の支出を一定額で管理できるライフスタイルを送っている
- カードローンや融資の枠がすでに上限近くに達している
当てはまる項目が多いほど、車のリースバックが現実的な選択肢として浮かび上がってきます。
「自分はそうかもしれない」と感じた方は、まずは無料査定で具体的な条件を確認してみてください。特に複数の項目に当てはまる場合は、他の資金調達方法と比較しても検討する価値が高いといえるでしょう。当てはまる項目を紙に書き出してみると、自分がどれだけリースバックに向いているかが客観的に見えてきます。
逆にリースバックをおすすめできない人とは?❌
「向いている人」がいれば、当然「向いていない人」もいます。自分がどちらに当てはまるかを冷静に判断することが大切です。両方の特徴を見比べながら、感情ではなく実際の生活状況に照らして考えてみましょう。特に、複数のローンやカードローンをすでに利用している方は、追加の借入よりもリースバックの方が適している場合があります。
| 向いている人 | 向いていない人 |
|---|---|
| 車を手放せない生活環境にいる | 毎月の支出をこれ以上増やせない |
| 借金を増やしたくない | 車を売って乗り換えたい |
| 借金という形にしたくない | じっくりローンを比較できる時間がある |
| 急ぎの資金調達が必要 | 所有権移転への抵抗が強い |
| 毎月一定の支出管理ができる | 走行距離が非常に多い |
「向いていない人」に当てはまるからといって、サービスが悪いという意味ではありません。今の自分の状況に合っているかどうかの問題です。
少しでも「向いているかも」と感じた方は、一度無料査定で相談してみることで判断材料が増えます。逆に「向いていない人」に多く当てはまる場合は、無理に契約を急がず、他の選択肢もあわせて比較検討することをおすすめします。両方の表を見比べて、どちらの項目により多く当てはまるかを整理してみると、判断がしやすくなります。迷ったときは、一つの基準だけでなく、生活全体への影響を総合的に考えることが大切です。
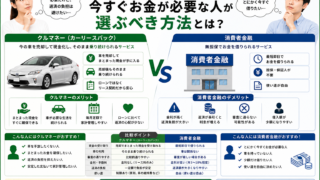
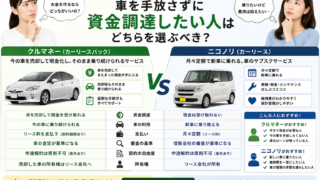
車担保融資との違い|どちらがリスクが低いのか⚖️
「車のリースバックと車担保融資は似ているのでは」と混同している方も多くいます。しかし、この2つは仕組みが根本的に異なり、抱えるリスクの性質も違います。名前の響きが似ているだけに、違いを正しく理解しないまま選んでしまうと、想定外のリスクを負う可能性があります。以下の表で、両者の違いを具体的に比較してみましょう。
| 比較項目 | カーリースバック | 車担保融資 |
|---|---|---|
| 法的な性質 | 売買契約+リース契約(借入ではない) | 金銭消費貸借契約(借入) |
| 信用情報への影響 | 公式サイトに明記なし(要問合せ) | 信用情報に借入記録が残る |
| 総量規制 | 公式サイトに明記なし(要問合せ) | ケースによっては対象 |
| 利息の概念 | なし(リース料という形式) | あり(金利が発生) |
車のリースバックは車の売買とリースを組み合わせたサービスであり、現金を借り入れる契約とは仕組みが異なります。ただし、信用情報への照会・登録や総量規制上の取扱いは公式サイトに明記されていないため、申込み前に確認してください。自分の状況に合った選択をするためにも、まずは無料査定・相談で具体的な条件を確認してみることをおすすめします。
仕組みの違いを理解することが、車担保融資との比較で正しい判断をするための土台になります。
過去には車を担保に高利率で貸し付ける悪質な業者も存在していました。正規のカーリースバックとは仕組みが異なる点を、あわせて理解しておきましょう。「車を担保にお金を借りる」という表面的なイメージだけで両者を混同すると、本来受けられるはずのメリットを見落としてしまう可能性があります。
デメリットを最小限にするための3つの対策🛡️
デメリットを把握したら、次は「どう対処するか」です。車のリースバックのデメリットは、事前の準備と確認によって多くが軽減できます。ここでは特に効果の高い3つの対策を、優先順位の高い順に紹介します。
売却金額だけを見て判断しないことが重要です。毎月のリース料×契約月数+買い戻し費用の合計額を、売却金額と比較してください。この計算を担当者と一緒に行うことで、実際のコスト感が明確になります。数字を紙に書き出しながら確認すると、頭の中だけで考えるより判断がしやすくなります。
「契約後に聞けばいい」という姿勢はリスクを高めます。走行距離制限の有無・中途解約のルール・車検や自動車税の負担先・名義変更の詳細など、気になることは署名前にすべて確認してください。メモを取りながら質問リストを作っておくと、聞き漏らしを防げます。
リース料の月額は、契約期間の長さによって変わります。月々の負担が大きすぎると支払いが苦しくなるリスクが生まれます。余裕を持って支払い続けられる金額に収まるよう、担当者と相談しながら選びましょう。生活費の変動も見込んで、多少の余裕を持たせた金額設定にしておくと安心です。
3つの対策はいずれも「契約前の確認」に集約されます。焦らず一つずつ確認することが、後悔を防ぐ最善の方法です。
リース料の計算は複雑に感じるかもしれませんが、毎月の支出がこの金額になるという事実を具体的な数字で把握することが、一番の安心材料になります。
3つの対策に共通しているのは、「わからないまま進めない」という姿勢です。急いでいる時ほど確認作業を省略したくなりますが、契約後に修正できない部分だからこそ、事前の一手間を惜しまないようにしましょう。
リース料を抑えるための具体的な方法💰
「リース料が高くなるのが心配」という方に向けて、リース料を抑えるための考え方を整理します。仕組みを理解したうえで準備を進めるだけでも、条件面での納得感は大きく変わってきます。特別な交渉スキルがなくても、事前の準備次第で条件を有利に進められる余地は十分にあります。
リース料を抑える方法の多くは、事前の準備と情報収集でカバーできます。無料査定の段階から複数条件を確認してみましょう。
まずは無料査定で試算してみることが、リース料への不安を具体的な数字に変える第一歩です。条件を比較する際は、月々の負担額だけでなく、契約期間全体での総支払額も一緒に確認しておくと、より納得感のある選択につながります。担当者に「複数パターンで試算してほしい」と伝えるだけで、比較材料は簡単にそろいます。急いで一つの条件に飛びつくのではなく、複数の選択肢を並べて比較する時間を確保することが、結果的に満足度の高い契約につながります。
契約前に必ず確認すべきチェックリスト✅
これまで解説したデメリットと対策を踏まえて、契約前に確認しておくべき項目を一覧に整理しました。「これを全部確認してから契約する」という習慣そのものが、後悔を防ぐ最大の武器になります。
- 毎月のリース料の金額を確認した
- 契約期間中の総支払額を試算した
- 売却金額(受取現金)と総支払額の差額を把握した
- リース満了時の買い戻し条件を確認した
- 走行距離の制限があるかどうかを確認した
- 車検・自動車税の負担がどちらになるか確認した
- 中途解約時の費用・ルールを確認した
- 所有権移転に伴う車検証名義の変更を理解した
- 契約書の内容を理解したうえで署名する
- 不明点をすべて担当者に質問し、解消した
誠実な担当者なら、契約前にこれらを自発的に説明してくれます。「急いでいるから早く決めて」と強引に進めようとする業者は、それ自体が警戒すべきサインです。急かされていると感じたら、一度立ち止まって説明を求める姿勢を持つことが、自分の身を守る最善の方法です。
このチェックリストをすべて確認してから契約するという習慣が、後悔を防ぐ最善の方法です。
一つひとつは難しい内容ではありません。焦らず、順番に確認していきましょう。チェックリストをプリントアウトして、契約時に手元に置いておくのも実用的な方法です。
安全な業者の見極め方|トラブルを防ぐために🔒
車のリースバックを利用するうえで、業者選びは重要です。正規のカーリースバック会社と、グレーゾーンの業者では、利用者が受けるリスクに大きな差があります。同じ「リースバック」という言葉を使っていても、運営会社によって信頼性は大きく異なるため、名前だけで安心せず、実態を確認する姿勢が欠かせません。
| 安全な業者の特徴 | 警戒すべき業者のサイン |
|---|---|
| 法人として実在し、会社情報が明確 | 「今日中に決めないと」と急かしてくる |
| 契約内容が書面で明確に提示される | 費用や条件の説明が曖昧 |
| 疑問に対して正直に回答してくれる | 書面が提示されない・口約束で進めようとする |
| リース期間・リース料・買い戻し条件が事前に明示される | 「絶対に審査が通る」などの断言をする |
クルマネーを運営するX STAR株式会社は、実在する法人であり、カーリースバックという契約形式を採用しています。会社について不安がある方は、まず無料査定・相談の段階で担当者の対応を確かめてみてください。説明の丁寧さや質問への答え方から、信頼できる相手かどうかがある程度見えてきます。
業者選びに迷ったら、会社の実態と契約内容の説明の丁寧さを基準に判断しましょう。
話を聞いてみて判断するというのが、最も確実な見極め方です。少しでも違和感を覚えたら、その場で契約を決めず、一度持ち帰って冷静に考える時間を作ることも大切な自衛策です。家族や信頼できる人に契約内容を相談してみるのも、客観的な視点を得るための有効な手段です。
デメリットを理解すれば賢く活用できる|まず動いて可能性を確認しよう🌟
車のリースバックのデメリットを、隠さずにお伝えしてきました。良い面だけを強調する記事も多い中、あえてマイナス面から向き合うことが、後悔のない選択につながると考えています。
- ① 毎月のリース料が発生する
- ② 車の所有権が一時的に移る
- ③ 長期的に見るとコストが高くなる可能性がある
- ④ 契約内容によっては制限がある
- ⑤ 車の状態によっては利用できない場合もある
ただ、この記事を通じてお伝えしたかったのは「デメリットがあるからやめよう」ではありません。デメリットを知ったうえで、自分の状況に合うかどうかを判断してほしいということです。デメリットを隠したまま契約を勧める記事より、正直に伝える記事の方が、結果的に長く信頼される情報源になると考えています。
車のリースバックには、他の資金調達方法と比較したときの強みもあります。「今の生活を変えずに現金が手に入る」「借金でなくリースという形にできる」——このどちらかにでも当てはまる方にとって、検討する価値のある選択肢です。デメリットと強みの両方を天秤にかけて、自分にとって納得できる結論を出すことが、この記事の一番の目的です。
デメリットを理解したうえで判断すること自体が、後悔しない資金調達への一番の近道です。
査定は無料で、相談だけで終わっても問題ありません。「自分の車でいくら調達できるか」という具体的な数字を持つだけで、今の状況に対する見通しが立てやすくなります。デメリットも含めて総合的に理解したうえでの決断であれば、契約後に「知らなかった」と後悔することもなくなるはずです。この記事で紹介した5つのデメリットとその対策を、契約前の最終チェックとして役立ててください。